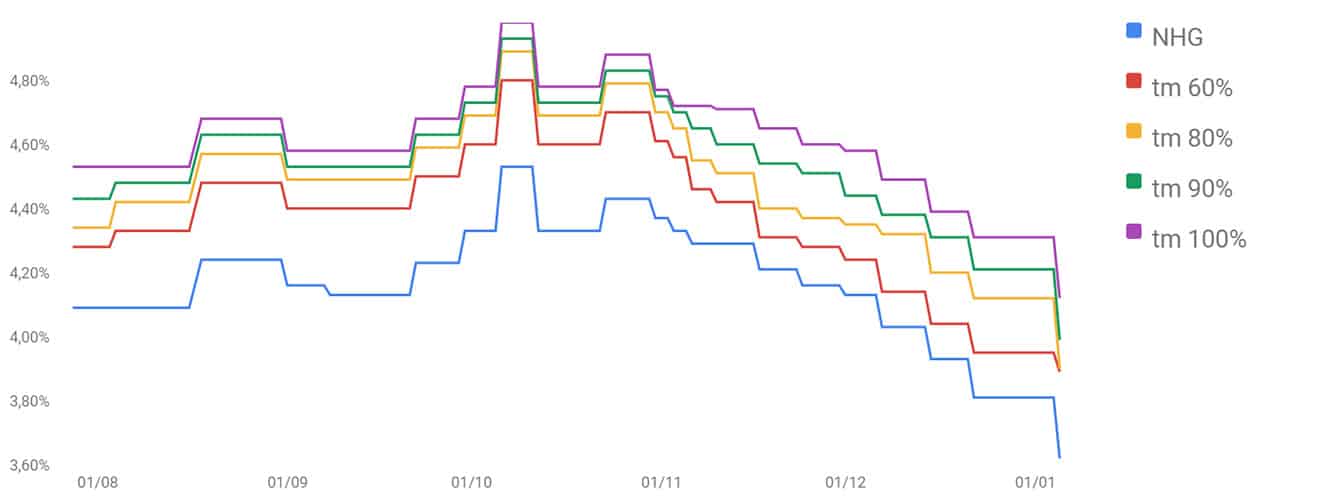
Een woning kopen is een grote financiële beslissing. De rente op je hypothecaire lening heeft daarbij een belangrijke invloed: zelfs een klein verschil in rente kan over de volledige looptijd een aanzienlijk verschil maken in je maandelijkse aflossingen en totale kosten. Door hypotheekrentes te vergelijken, krijg je een beter beeld van de mogelijkheden en kan je gerichter onderhandelen met banken.
Vergelijk wel meer dan alleen het rentepercentage. Ook de looptijd, de formule, bijkomende kosten en voorwaarden bepalen of een lening echt voordelig is.
Banken bepalen hun rente onder meer op basis van de marktomstandigheden en je persoonlijke dossier. Daardoor kunnen voorstellen voor dezelfde lening uiteenlopen. De rente die je krijgt, kan bijvoorbeeld afhangen van:
Door meerdere voorstellen naast elkaar te leggen, zie je niet alleen waar de rente lager ligt, maar ook welke voorwaarden eraan verbonden zijn.
Bij een vaste rente blijft de rente gedurende de afgesproken periode gelijk. Daardoor zijn je maandelijkse aflossingen voorspelbaar. Die zekerheid kan handig zijn als je je budget graag op voorhand vastlegt.
Bij een variabele rente kan de rente op afgesproken momenten worden aangepast volgens de formule in je contract. Je maandelijkse aflossing of de looptijd kan daardoor veranderen, binnen de grenzen die in de leningsovereenkomst staan. Een variabele rente kan aanvankelijk aantrekkelijk lijken, maar brengt meer onzekerheid mee.
Vergelijk de concrete voorwaarden: hoe vaak kan de rente worden aangepast, welke index wordt gebruikt en welke grenzen gelden voor een stijging of daling? Kijk niet alleen naar de rente bij de start, maar ook naar mogelijke veranderingen tijdens de looptijd.
Een eerlijke vergelijking begint met dezelfde uitgangspunten. Vraag bij elke bank een voorstel aan voor hetzelfde leenbedrag, dezelfde looptijd en dezelfde renteformule. Let ook op de verhouding tussen het leenbedrag en de waarde van de woning. Zo vermijd je dat je voorstellen vergelijkt die eigenlijk niet gelijkwaardig zijn.
Vraag bij voorkeur een duidelijk overzicht van:
De rente is maar één onderdeel van de totale kostprijs. Bij het kopen van een woning en het afsluiten van een hypothecaire lening kunnen er ook andere kosten zijn, zoals notariskosten, registratiekosten, dossierkosten, een schatting van de woning en kosten voor de hypotheekinschrijving. Welke kosten van toepassing zijn en hoeveel ze bedragen, hangt af van je dossier en de aankoop.
Ook verzekeringen kunnen een rol spelen. Een bank kan bijvoorbeeld een gunstiger rente voorstellen als je bepaalde producten bij haar afsluit. Bereken dan of de korting op de lening opweegt tegen de premie en de voorwaarden van die producten. Vraag steeds wat verplicht is en wat vrijblijvend is.
De rentevoet geeft aan hoeveel rente je betaalt op het geleende bedrag. Het jaarlijkse kostenpercentage (JKP) kan een ruimer beeld geven doordat bepaalde kosten in de berekening worden meegenomen. Toch bevat het JKP niet noodzakelijk elke uitgave die met je woning of lening te maken heeft. Bekijk daarom altijd de volledige offerte en vraag uitleg over kosten die niet in het percentage zijn opgenomen.
Een voorstel is niet altijd het laatste woord. Als je meerdere offertes hebt, kan je aan je bank vragen of ze haar aanbod wil herbekijken. Een sterk eigen aandeel, een stabiel inkomen of een goed onderbouwd dossier kan daarbij helpen. Vergelijk wel de volledige voorwaarden: een iets lagere rente is niet automatisch de beste keuze als daar hogere kosten of minder gunstige voorwaarden tegenover staan.
Hypotheekrentes vergelijken helpt je om beter geïnformeerd een beslissing te nemen, maar de goedkoopste optie is niet voor iedereen de beste. Denk na over hoeveel zekerheid je wilt, hoe lang je wil lenen en welke maandelijkse aflossing haalbaar blijft als je situatie verandert. Laat onduidelijke voorwaarden uitleggen en neem de tijd om de voorstellen rustig naast elkaar te leggen.
De rente en voorwaarden kunnen veranderen. Vraag daarom altijd recente, persoonlijke offertes aan en baseer je beslissing op de concrete informatie in je leningsovereenkomst.
2025 is intussen voorbij, en een daling van de hypotheekrente was niet op voorhand te garanderen. De rente evolueert onder invloed van onder meer inflatie, het beleid van de Europese Centrale Bank en de marktrente; bovendien kunnen banken verschillende tarieven en voorwaarden hanteren. Wie een hypothecaire lening zoekt, vergelijkt daarom best actuele offertes en kijkt naast de rentevoet ook naar de totale kosten en de voorwaarden.
De hypotheekrente verandert regelmatig en verschilt per bank en situatie. De rente die je aangeboden krijgt, hangt onder meer af van de looptijd, de keuze voor een vaste of variabele rente, het bedrag dat je leent in verhouding tot de woningwaarde en je financiële profiel. Er is dus geen één rentepercentage dat voor iedereen geldt. Vraag bij verschillende banken een recente offerte aan en vergelijk naast de rente ook de voorwaarden en bijkomende kosten.
Omdat 2024 intussen voorbij is, kunnen we de renteontwikkeling niet meer voorspellen. In dat jaar werd de hypotheekrente in België beïnvloed door onder meer de inflatie, het rentebeleid van de Europese Centrale Bank en de financiële markten. Een wijziging van de ECB-rente leidde niet automatisch tot eenzelfde verandering van de hypotheekrente: banken hielden ook rekening met hun financieringskosten en met je persoonlijke dossier. Wie een lening afsloot, deed er daarom goed aan meerdere offertes te vergelijken en naast de rentevoet ook de looptijd, formule en bijkomende voorwaarden te bekijken.
Omdat 2023 intussen voorbij is, is duidelijk dat de hypotheekrente toen niet eenvoudig te voorspellen was. De hoge inflatie en renteverhogingen van de Europese Centrale Bank zetten de rente aanvankelijk onder opwaartse druk, terwijl ze later in het jaar eerder stabiliseerde en bij sommige aanbieders licht daalde. De rente op woonleningen volgt de ECB-rente echter niet één op één: ook langetermijnrentes, bankbeleid en je persoonlijke dossier spelen mee. Daarom was hypotheekrentes vergelijken en meerdere offertes aanvragen belangrijker dan afgaan op één algemene verwachting.
De goedkoopste hypotheekrente vind je niet bij één vaste bank: het aanbod verschilt per kredietgever en hangt af van je dossier, het leenbedrag, de looptijd, je eigen inbreng en de gekozen renteformule. Vraag daarom bij verschillende banken een offerte aan en vergelijk niet alleen de rentevoet, maar ook het jaarlijks kostenpercentage, bijkomende kosten en voorwaarden. De laagste rente op papier is niet altijd de voordeligste keuze voor jouw situatie.
De rentevoet vandaag hangt af van de bank, de gekozen formule en je persoonlijke dossier. Ook het leenbedrag, de looptijd, je eigen inbreng en eventuele voorwaarden spelen mee. Er is dus geen rentevoet die voor iedereen geldt. Vraag bij verschillende banken een actuele offerte aan en vergelijk niet alleen de rente, maar ook het jaarlijks kostenpercentage (JKP), de bijkomende kosten en de voorwaarden. Die offertes geven je het duidelijkste beeld van de rente waarvoor je vandaag in aanmerking komt.
Er is niet één bank die altijd de laagste hypotheekrente aanbiedt. De rente hangt onder meer af van je financiële situatie, het bedrag dat je leent, de looptijd en de gekozen renteformule, en kan bovendien veranderen. Vraag daarom bij verschillende banken een persoonlijke offerte aan en vergelijk niet alleen de rentevoet, maar ook het jaarlijks kostenpercentage, bijkomende kosten en voorwaarden. Zo ontdek je welk aanbod voor jouw situatie het voordeligst is.
Er is niet één bank die voor iedereen de beste keuze is voor een hypothecaire lening. De rente en voorwaarden hangen onder meer af van je inkomen, je eigen inbreng, het leenbedrag en de looptijd. Vergelijk daarom meerdere persoonlijke offertes en kijk naast de rente ook naar het JKP, de bijkomende kosten, eventuele verplichte verzekeringen en de voorwaarden voor vervroegde terugbetaling. Zo ontdek je welke bank het best aansluit bij jouw situatie.
De rente voor een hypothecaire lening met een vaste rentevoet van 20 jaar verschilt per bank en hangt onder meer af van het geleende bedrag, je eigen inbreng en je financiële situatie. Er is dus geen vaste rente die voor iedereen geldt, en de tarieven kunnen veranderen. Vraag bij verschillende kredietgevers een persoonlijke offerte aan en vergelijk niet alleen de rentevoet, maar ook de maandelijkse aflossing, bijkomende kosten en voorwaarden.
Er is geen bank die altijd de laagste hypotheekrente in België aanbiedt. De rente hangt onder meer af van je financiële situatie, het bedrag dat je leent, de looptijd, de gekozen renteformule en eventuele voorwaarden, zoals het afsluiten van verzekeringen. Vraag daarom bij meerdere banken een offerte aan en vergelijk niet alleen de rentevoet, maar ook het JKP, de bijkomende kosten en de totale terugbetaling.
De laagste hypotheekrente verandert regelmatig en hangt af van onder meer de renteformule, looptijd, het bedrag dat je leent en je persoonlijke dossier. Er is dus niet één rentevoet die voor iedereen geldt. Vraag verschillende banken om een actuele offerte voor dezelfde lening en vergelijk naast de rente ook het JKP, de bijkomende kosten en eventuele voorwaarden.
Of een hypotheekrente van 4% hoog is, hangt af van de renteformule, de looptijd, je eigen inbreng en de actuele marktrentes. Een vaste rente van 4% kan duurder of net competitief zijn naargelang de voorwaarden en de voorstellen die banken vandaag doen; bij een variabele rente is ook belangrijk hoe vaak en binnen welke grenzen de rente kan wijzigen. Vergelijk daarom recente offertes voor hetzelfde leenbedrag en dezelfde looptijd, en kijk naast de rentevoet ook naar het jaarlijks kostenpercentage (JKP), de bijkomende kosten en eventuele voorwaarden.
In 2023 bleef de hypotheekrente in België relatief hoog na de sterke stijgingen van het jaar voordien. De rente schommelde doorheen het jaar en hing af van onder meer de looptijd, de renteformule en je persoonlijke dossier. Tegen het einde van 2023 kwamen sommige tarieven wat onder druk te staan, maar een duidelijke terugkeer naar de lage rentes van eerdere jaren bleef uit. Vergelijk daarom altijd recente offertes: de rente die voor jou geldt, kan verschillen per bank en situatie.
Een verschil van 0,1 procentpunt in de hypotheekrente kan over de looptijd behoorlijk oplopen. Bij een lening van €300.000 op 25 jaar met vaste rente scheelt een rente van bijvoorbeeld 3,1% tegenover 3% ongeveer €16 per maand, of circa €4.700 over de volledige looptijd, vóór eventuele bijkomende kosten. Het precieze verschil hangt af van het leenbedrag, de looptijd en de terugbetalingsformule.
Omdat 2025 intussen voorbij is, kunnen we die vraag alleen achteraf beoordelen: een rentedaling was vooraf niet met zekerheid te voorspellen. Hypotheekrentes hangen onder meer af van de inflatie, het beleid van de Europese Centrale Bank en de financiële markten. Bovendien volgen vaste hypotheekrentes de beleidsrente niet rechtstreeks of onmiddellijk. Vergelijk daarom altijd de actuele rentevoeten en voorwaarden van verschillende kredietgevers, in plaats van je beslissing te baseren op een voorspelling.
In 2023 bleef de hypotheekrente relatief hoog na de sterke stijgingen van de periode ervoor. De rente bewoog mee met de inflatie en het beleid van de Europese Centrale Bank, waardoor het moeilijk was om vooraf te voorspellen of ze verder zou stijgen of stabiliseren. Wie in 2023 een lening afsloot, deed er daarom goed aan meerdere offertes te vergelijken en niet alleen naar de rentevoet, maar ook naar de looptijd, bijkomende kosten en voorwaarden te kijken.
In 2022 stijgt de hypotheekrente na jaren van historisch lage tarieven. De hogere inflatie en de wijzigingen in het rentebeleid van centrale banken zorgen voor opwaartse druk, al verschilt de evolutie per bank, looptijd en type renteformule. Wie in die periode een lening afsloot, deed er daarom goed aan meerdere offertes te vergelijken en niet alleen naar de rentevoet, maar ook naar de totale kosten en voorwaarden te kijken.
Omdat 2024 inmiddels voorbij is, weten we hoe de hypotheekrente zich dat jaar heeft ontwikkeld, maar toekomstige rente blijft moeilijk te voorspellen. In 2024 hing de evolutie onder meer af van de inflatie, het rentebeleid van de Europese Centrale Bank en de rente op de financiële markten. Die factoren beïnvloeden vaste en variabele hypotheekrentes niet altijd op hetzelfde moment of in dezelfde mate. Wie een lening vergelijkt, kijkt daarom best niet alleen naar voorspellingen, maar ook naar de actuele rente, de voorwaarden en de totale kostprijs.
Er is niet één bank die altijd de laagste hypotheekrente biedt. De rente verschilt naargelang je leenbedrag, looptijd, eigen inbreng, renteformule en persoonlijke financiële situatie, en kan bovendien regelmatig wijzigen. Vraag daarom bij meerdere banken een offerte aan en vergelijk niet alleen de rentevoet, maar ook het jaarlijks kostenpercentage, bijkomende kosten en voorwaarden. Zo ontdek je welk aanbod voor jouw situatie het voordeligst is.
De rentevoet voor een hypothecaire lening kan dagelijks veranderen en hangt af van onder meer de bank, de looptijd, de gekozen renteformule en je persoonlijke financiële situatie. Daarom bestaat er niet één rentevoet die voor iedereen geldt. Vraag verschillende banken om een recente, persoonlijke offerte en vergelijk niet alleen de rente, maar ook het jaarlijks kostenpercentage (JKP), de bijkomende kosten en de voorwaarden. Zo krijg je een duidelijker beeld van wat lenen jou vandaag zou kosten.
Het is moeilijk om met zekerheid te voorspellen of de hypotheekrente verder zal stijgen. De rente wordt onder meer beïnvloed door de inflatie, het beleid van de Europese Centrale Bank en de financiële markten. Bovendien kan de evolutie verschillen tussen vaste en variabele rentevoeten en tussen kredietgevers. Wie een hypothecaire lening overweegt, doet er daarom goed aan recente voorstellen te vergelijken en niet alleen op een mogelijke toekomstige rentedaling of -stijging te rekenen.
